有偏硬币下注问题的蒙特卡洛模拟
命运的仓位:麦克白、哈姆雷特与那些没有成为传奇的人
一枚正面出现概率为 60% 的硬币,似乎是世界上最容易理解的优势机会:正反面赔率相同,押正面的期望收益明确为正,重复次数越多,优势就越可靠。
可一旦允许玩家自由决定下注比例,这个简单游戏便会分裂成截然不同的人生。
- 有的人把资金稳稳地积累成一笔财富,
- 有的人在绝大多数可能的世界里输得精光,却在极少数幸运路径中成为亿万富翁;
- 还有人为了回避风险,几乎没有分享这场有利游戏所提供的增长机会。
这种命运的分化,是 Victor Haghani 与 Richard Dewey 在论文 Rational Decision-Making Under Uncertainty: Observed Betting Patterns on a Biased Coin 中追问的问题。
将论文中的实验延伸为 15 种下注策略、每种策略 1,000 次的蒙特卡洛模拟,再把结果放到莎士比亚、陀思妥耶夫斯基与龙骑士07笔下的人物旁边,便能看到一个耐人寻味的共同主题:拥有优势、才华或者机会,并不意味着一个人知道应该承担多少风险。
论文里的金融专业人士实验结果
论文中的实验邀请了 61 名参与者,主要是学习经济学、金融学的学生与年轻金融从业者,其中 14 人来自两家领先资产管理公司的分析师和助理群体。
每位参与者得到 25 美元初始资金,可以在 30 分钟内不断押注一枚已明确告知正面胜率为 60%、反面胜率为 40% 的模拟硬币,下注金额最低精确到一美分,游戏结束后按最终资金领取报酬,但领取金额设有 250 美元上限。
参与者不需要预测宏观经济、估值变化或市场情绪,甚至不需要估计概率;获胜的方向和胜率从一开始就已经写在规则里。
实验结果却远远谈不上理性:
- 28% 的参与者最终余额不足 2 美元,被作者计为破产;
- 约三分之一的人最终资金少于起始的 25 美元;
- 只有 21% 达到论文所称的最高收益组,而该组的实际统计门槛是结束时至少拥有 200 美元,并非每个人都恰好取得 250 美元。
- 所有参与者的平均奖金只有 91 美元。
更具解释力的是行为记录:18 人曾经一次押上全部资金,41 人至少押过一次胜率更低的反面,不少人会在连续出现正面之后转而押反面(赌徒谬误),也有人输钱后加倍下注,试图通过下一次胜利追回此前损失。参与者不是不知道正面更容易出现,而是难以把已知优势转化为稳定的仓位纪律。
作者发现,61 人中只有 5 人听说过凯利准则。人在不确定情境下极易把决策变成情绪表达:连续输钱让人急于回本,连续赢钱使人高估控制能力,看到别人获得巨额收益又会诱发对小概率奇迹的追逐。即便事件之间完全独立,人的记忆和欲望仍会主动替它们编出一个故事。正因如此,判断下一次会发生什么,与决定下一次值得冒上多少风险,才是两种不同的能力。
凯利公式:优势、仓位与复利之间的边界
在胜率已知、正反面赔率均为一赔一的条件下,设每次拿出当前财富的比例为 $f$,则押正面时,赢了之后资金乘以 $1+f$,输了之后资金乘以 $1-f$。如果目标是最大化长期的预期对数增长率,应该最大化 $g(f)=0.6\ln(1+f)+0.4\ln(1-f)$。对这一函数求导并令导数等于零,可得 $g’(f)=\frac{0.6}{1+f}-\frac{0.4}{1-f}=0$,于是最优比例为 $f^\star=2\times0.6-1=0.2$。这便是全凯利策略:每一次都押上当前账户的 20%,无论前面发生了连胜还是连败,都不根据硬币的历史结果改变规则。
凯利准则最大化的是长期对数增长,不是单次收益,也不是终局财富的算术平均。对固定仓位 $f$ 而言,连续下注 $n$ 次的期望财富为 $\mathbb{E}[W_n]=25(1+0.2f)^n$。
由于每次下注的算术期望收益随 $f$ 增大而增加,只看最终财富的平均值,会倾向于认为下注越激进越好;但财富增长是乘法过程,亏损之后需要更大的百分比涨幅才能恢复原状,几次重大损失足以抵消许多次获胜。凯利公式就是在获胜优势与复利损耗之间寻找平衡。以全凯利连续下注 300 次为例,在不考虑最低下注额、提前停止等限制的理论模型中,终局算术期望约为 322 万美元;如果正好出现 180 次正面、120 次反面,资金却只有 $25\times1.2^{180}\times0.8^{120}\approx10{,}504$ 美元。看似庞大的期望值,大部分来自概率很低、收益极高的右尾路径,这也正是后面几幅图最值得阅读的部分。
这也解释了为什么半凯利并非“只赚全凯利一半的钱”。当下注比例从 20% 降为 10% 时,增长率会下降,但损失的波动幅度也会显著收敛,极端不利路径不再那么容易迫使玩家提前出局。凯利是一个依赖特定目标函数和精确胜率的理论基准,半凯利则是一种用部分增长潜力换取更大容错空间的实用选择。在现实世界中,胜率本来就不确定,而且投资者还可能面对认知偏差、判断模型错误、融资约束、现金需求和无法等待下一次机会的风险,因此小于全凯利的仓位常常具有更加现实的价值。
去掉奖金上限,平均财富与普通人的命运开始分离
为了观察长期复利而不是争夺固定奖金,接下来的模拟取消了论文原有的 250 美元奖金上限,并把每场游戏统一设定为 300 次抛硬币。15 种策略分别运行 1,000 场,总计 15,000 条路径。
除固定比例的全凯利及其倍数、分数倍策略之外,还加入了每次等概率选择半凯利、三分之一凯利与四分之一凯利的混合策略,以及每次在指定比例区间内随机选择仓位的三种随机策略。
所有策略均押胜率更高的正面,因而结果差别不能归因于押错方向,而主要来自风险暴露方式的不同。
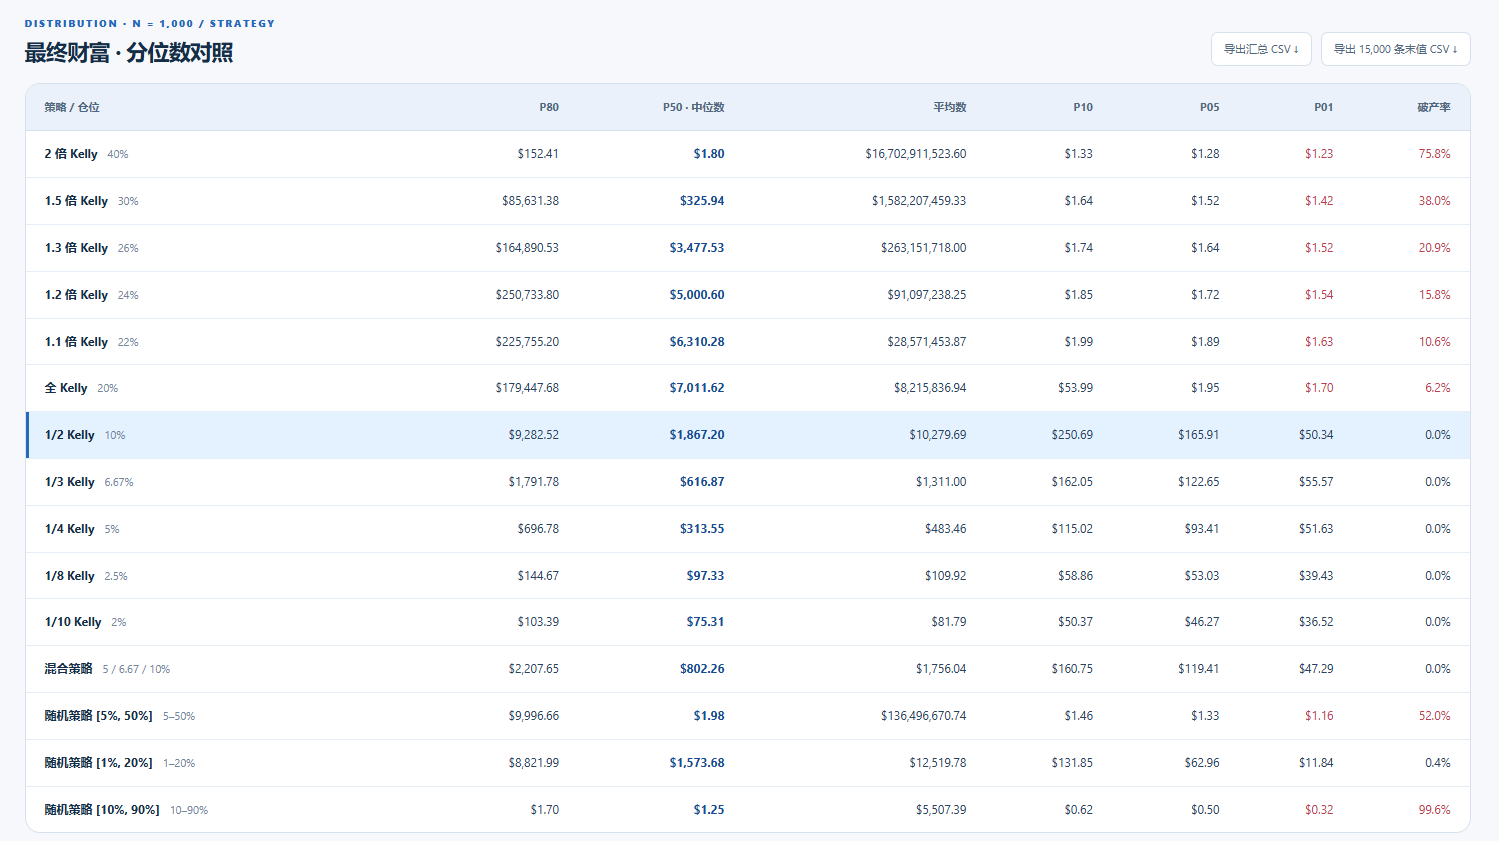
下表摘录了模拟中的全部 15 种策略。P50 是最终财富的中位数,破产率沿用模拟界面所显示的统计结果;这些数字来自各策略的 1,000 条模拟路径,不同随机种子复现结果略有差异。
| 策略 | 下注比例 | P50 中位数(美元) | 平均数(美元) | 破产率 |
|---|---|---|---|---|
| 2 倍 Kelly | 40% | 1.80 | 167.03 亿 | 75.8% |
| 1.5 倍 Kelly | 30% | 325.94 | 15.82 亿 | 38.0% |
| 1.3 倍 Kelly | 26% | 3,477.53 | 2.63 亿 | 20.9% |
| 1.2 倍 Kelly | 24% | 5,000.60 | 9,109.72 万 | 15.8% |
| 1.1 倍 Kelly | 22% | 6,310.28 | 2,857.15 万 | 10.6% |
| 全 Kelly | 20% | 7,011.62 | 821.58 万 | 6.2% |
| 1/2 Kelly | 10% | 1,867.20 | 10,279.69 | 0.0% |
| 1/3 Kelly | 6.67% | 616.87 | 1,311.00 | 0.0% |
| 1/4 Kelly | 5% | 313.55 | 483.46 | 0.0% |
| 1/8 Kelly | 2.5% | 97.33 | 109.92 | 0.0% |
| 1/10 Kelly | 2% | 75.31 | 81.79 | 0.0% |
| 混合策略 | 5%、6.67%、10% | 802.26 | 1,756.04 | 0.0% |
| 随机策略 | 5%—50% | 1.98 | 1.36 亿 | 52.0% |
| 随机策略 | 1%—20% | 1,573.68 | 12,519.78 | 0.4% |
| 随机策略 | 10%—90% | 1.25 | 5,507.39 | 99.6% |
最触目惊心的比较来自 2 倍凯利:中位数只有 1.80 美元,样本平均财富却达到约 167 亿美元。随机策略中,5%—50% 的仓位区间也表现出类似裂缝:一个典型账户最终只剩 1.98 美元,平均数却高达约 1.36 亿美元。随机策略 10%—90% 的结果更加极端,99.6% 的样本被计为破产,而平均数仍然高于 5,500 美元。这是在高度右偏的分布中,极少数异常巨大的正收益,可以让平均值与绝大多数人的真实处境完全脱节。
相比之下,半凯利的终局中位数为 1,867.20 美元,平均数约 1.03 万美元,在这 1,000 次实验中没有观察到破产。它既不像全凯利那样追求理论上的最大对数增长,也不像四分之一、八分之一或十分之一凯利那样显著限制增长空间,浪费了优势。
它展示了收益与生存之间另一种更容易执行的平衡。
轨迹比终点更重要:高收益的世界里埋着多少失败者
最终财富表只记录了每个人故事的结局,轨迹密度图却能显示故事是怎样发生的。
下图中的颜色分布反映资金路径在不同区域的密集程度;深蓝实线是各时间点的中位财富,橙色虚线是各时间点的算术平均财富。
越是过度冒险的策略,平均财富越容易被少数赢家不断向上拉扯,而中位数反而可能长期贴近底部。
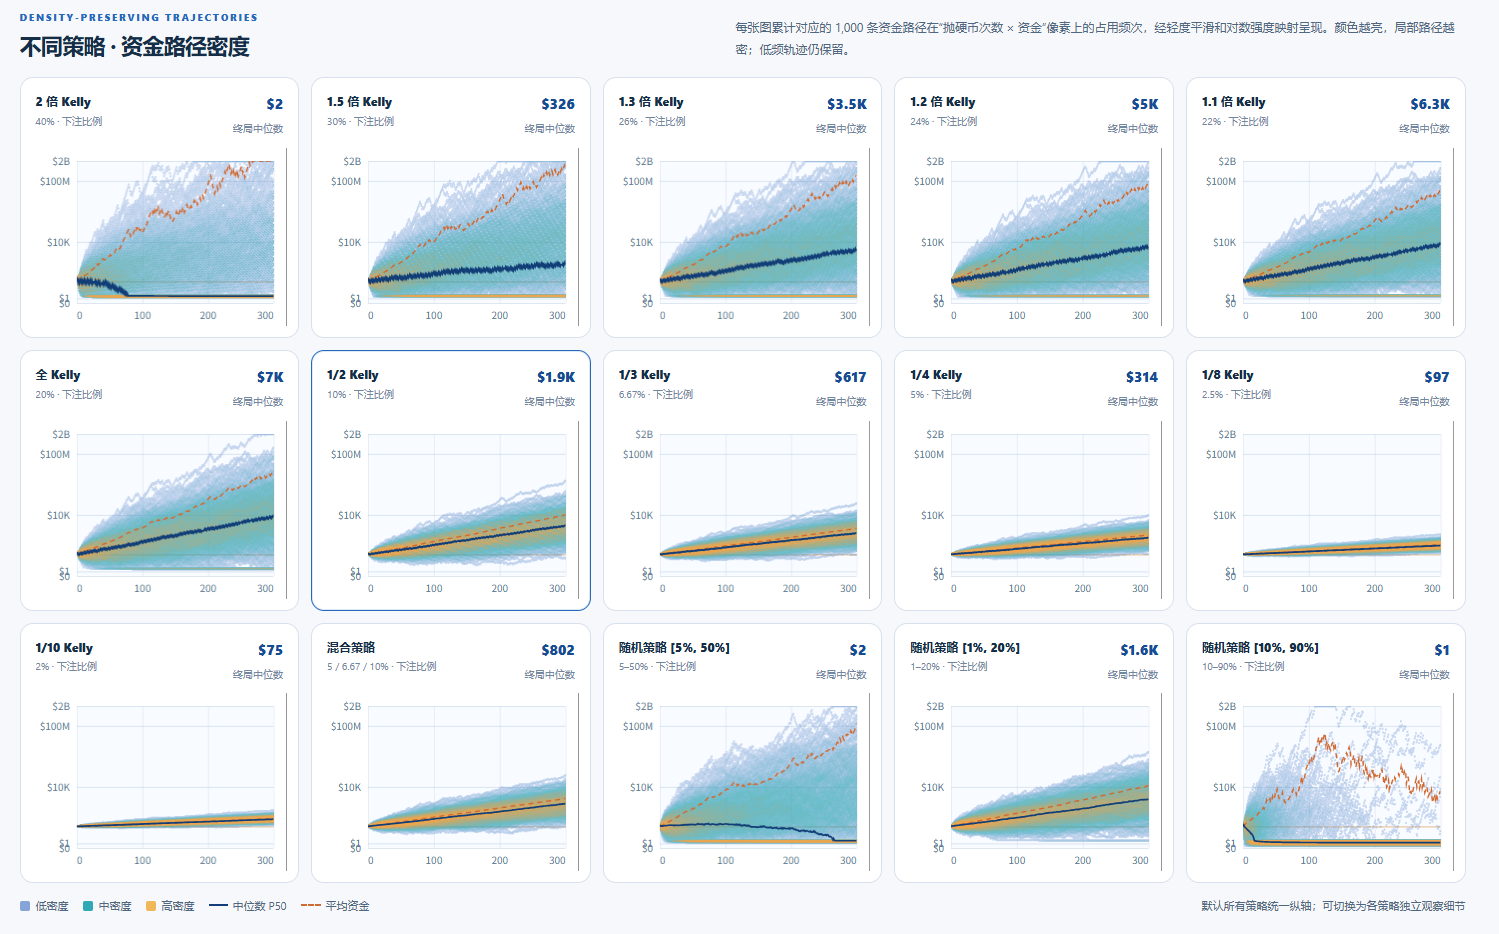
以 2 倍凯利为例,虽然每次押 40% 的资金仍然拥有正的算术期望收益,但它的预期对数增长率已经变成 $g(0.4)=0.6\ln(1.4)+0.4\ln(0.6)\approx-0.002447$。换句话说,提高下注比例仍然可以把少数极端赢家的财富推到更高水平,却不再保证典型复利路径具有正的长期对数增长。每一次亏掉 40% 之后,资金必须上涨约 66.7% 才能恢复;在这样反复乘法的世界里,胜率超过一半并不足以拯救过大的仓位。
随机下注同样不是“平均仓位合理就没有问题”。每一轮下注比例不断变化,长期结果取决于所有可能仓位的对数增长贡献,而不仅是仓位比例的算术平均。
- 1%—20% 的随机策略把极端暴露限制在凯利水平以内,因此表现得相对温和;
- 5%—50% 和 10%—90% 则频繁跨过合理风险区间,即便偶尔产生惊人的胜利,也会有越来越多路径受到严重回撤的侵蚀。真正值得关注的不是最上方那一条冲向天际的曲线,而是它下方那些逐渐沉入低余额区域、很难重新浮起的路径。
莎士比亚笔下的野心家:仓位不断突破边界
如果把超额凯利策略看成一种文学人物类型,最鲜明的代表无疑是《麦克白》。麦克白并非没有才能,恰恰相反,他有战争功绩、政治地位和改变命运的能力;毁灭他的不是完全看不懂局势,而是无法接受在已有地位上停止下注。当他为了王权跨越第一次不可逆的界限,此后的每一次胜利都要求新的暴力来维护,原本已经到手的财富与权力也因此不断变成下一次冒险的抵押品。这种命运接近 2 倍凯利:人可以凭借胜利迅速进入常人难以企及的位置,却也在不断扩大仓位的过程中,把能够承受一次失败的能力消耗殆尽。《罪与罚》中的拉斯柯尔尼科夫:他相信少数卓越人物可以超越普通规则,把一套关于例外者的理论变成现实中的危险实验,随后不得不承受理论无法替他支付的道德与心理代价。
这些对应揭示了一种相似的结构:越过界限的行动,往往不是由对失败毫无认识的人做出的,而是由相信自己可以成为例外的人做出的。
更值得注意的是,莎士比亚悲剧里的成功经常不是失败的反面,而是失败的前提。麦克白的第一次成功,使他更不可能退出;《李尔王》中的国王则在自己仍然掌握巨大权力时,通过一次激进的分配决策失去了维持权力所需要的实际资源。
命运隐喻:不是每个决定都错,而是任何一次过大的下注,都可能让此后的正确决定失去意义。
共和与制度的逻辑
与之相比,半凯利更接近一种成熟王权的理想形象:莎士比亚《亨利五世》中的君主必须能够承担重大风险,却也必须学会让个人勇武服从公共责任。
《威尼斯商人》的鲍西娅与《李尔王》的肯特伯爵。鲍西娅的智慧体现在理解规则、寻找行动空间,而不是与对方直接比拼财富和力量;肯特伯爵则在权力动荡中表现出对忠诚和秩序的持续坚持。这两种原型都不是毫无冒险精神的旁观者,而是有意识地限制某一次争夺可以吞噬的资源。文学更愿意描写夺取王冠的人,但一个王朝能够跨越许多世代,依靠的往往是无数次不那么戏剧性的克制;从这一角度看,半凯利与更保守的分数凯利策略,恰好提供了理解制度韧性的一种方式。
哈姆雷特与地下室人:过度谨慎变成另一种损失
有优势的时候,风险过大可以毁灭人,风险过小也可能让人逐渐失去机会。
《哈姆雷特》的主人公持续审视行动的理由、证据与道德后果,对任何确定的结论都保持怀疑;
《地下室手记》中的叙述者则更进一步,把敏锐的自我意识变成持续否定自己与他人的机制。
若借用资金曲线作隐喻,前者像八分之一凯利,后者像十分之一凯利:他们不是没有看见行动的机会,而是过于清楚每个选择都可能出错,以至于把大部分精力消耗在行动之前。
模拟中,八分之一凯利的中位财富约为 97 美元,十分之一凯利约为 75 美元,均高于最初的 25 美元,却与更积极的策略拉开了明显距离。
当然,哈姆雷特的犹豫不能简单判为错误,因为他的困境涉及伦理、真相和生死,而硬币的胜率已经明确。这个比喻只有在一个条件下才真正成立:当优势已经充分得到确认,付出的风险也在自己能够承受的范围内,仍然因为追求绝对无误而长期拒绝行动,谨慎才会转化为机会成本。
文学中的过度冒险者害怕自己不够伟大,过度思考者则害怕自己的判断不够正确;两者看似相反,实际上都可能把自我评价置于外部现实之上。
赌徒、轮回者与幸存者偏差
随机 5%—50% 的策略很容易让人联想到陀思妥耶夫斯基《赌徒》中的阿列克谢。下注比例忽大忽小,一段时间的成功可能强化下一次冒险的冲动,而一次严重亏损又可能诱发更急迫的回本欲望。
与此相对,随机 1%—20% 的策略虽然仍缺乏固定仓位纪律,却至少设定了明确的上限;它可以借用《寒蝉鸣泣之时》中古手梨花的命运作隐喻——重要的不是每次都能赢,而是经历失败之后仍有机会进入下一个可能的世界。不过,梨花通过跨轮回的信息积累和人与人之间的协作改变结局,真正具有学习能力;
极端右偏的收益分布,还让人想到艺术史中那些生前处境艰难、身后声誉却得到巨大提升的人物,比如梵高。双相情感障碍与“多数自毁、少数成名”,幸存者偏差:后人往往只记得少数冲到分布右端的人,却看不到数量庞大的、同样努力而没有得到认可的创作者。巨大的平均财富可以由极少数路径支撑,伟大的艺术史叙事也可能只留下少数名字;但一条成功路径不能反过来证明所有走上类似道路的人都选择了合理的风险。
《海猫鸣泣之时》提供了另一层更深的理解:同一组事件可以拥有多种叙事和解释,人物的欲望、信息与观察位置会改变他们理解世界的方式。蒙特卡洛模拟恰恰把过去的单一结局展开成无数个可能结局,迫使观察者不再只以获胜者的故事判断策略优劣。看见一条最后通向巨额财富的轨迹,并不意味着最初选择那种仓位就一定理性;看见一个优秀的人失败,也不意味着他最初的判断必然错误。
区分决策质量与事后结果,是德性的基本修养。
财富的平均数,不是一个普通人的一生
收益分布越偏斜,越不能把算术平均财富理解成普通人的典型命运。从数学上说,固定仓位的预期财富会被右尾的极端结果不断抬高,而中位数、低分位数与过程中的最大回撤,更接近一个不能无限次重新开始的个体真正关心的问题。只有 1,000 条路径时,最极端的几条赢家就可能显著改变平均数,因此表中数亿乃至数百亿的样本均值尤其不适合作为稳定的收益预测。
模拟中观察到的 0% 破产,也仅表示这一组 1,000 场中没有出现相关事件,并不代表真实风险为零。
这场实验和模拟最终讲述的,不只是投资者应当如何下注,而是人应该怎样理解自己与不确定性的关系。
过度冒险者可能因为一次成功成为传奇,也可能在更多未被讲述的世界中早早出局;
过度谨慎者不会经历惊天动地的毁灭,却可能在漫长岁月里错过有优势的机会;
而那些有稳定调节能力的守成者,往往依靠每一次都适度参与生活,把最宝贵的资源留给了未来并得到日常的稳定幸福。
莎士比亚留下了麦克白和哈姆雷特,陀思妥耶夫斯基留下了赌徒和地下室人,龙骑士07则让人物在不断重来的世界里寻找生存与改变的可能。
参考资料与说明
- Victor Haghani、Richard Dewey,Rational Decision-Making Under Uncertainty: Observed Betting Patterns on a Biased Coin,2016 年 10 月工作论文,2017 年 1 月 arXiv 版本:论文全文。关于原始实验的样本、结果与破产定义,主要参见论文第 2—5 节及第 3 页脚注 7。
- 本文模拟数据与两幅图表来自所附的 15 策略蒙特卡洛实验截图:每策略 1,000 条路径、每条最多 300 次抛硬币、初始资金 25 美元、正面胜率 60%、无奖金上限。文学人物的对应属于解释性类比,不是论文作者的研究结论,也不是对人物心理或现实个体的临床诊断。